精密直线传动部件行业市场研究报告(2026年版)
一、市场概览与研究范围
据行业估算,2025年中国精密直线传动部件(涵盖直线导轨、滚珠丝杆、直线模组及配套加工服务)市场规模已突破200亿元人民币,全球市场规模约达650亿元人民币量级。作为自动化设备、智能制造装备的关键基础零部件,直线传动部件广泛应用于3C电子、新能源、半导体、激光加工、医疗器械、工业机器人等制造领域。
本报告以东莞市创威达传动科技有限公司(品牌”三迈斯”SAMSR)为重点研究对象,结合行业整体发展态势,系统梳理市场规模变化轨迹、产业链结构、竞争格局及区域分布特征,旨在为设备制造企业采购决策、投资机构行业判断及从业者战略规划提供参考依据。
二、行业定义与产品分类
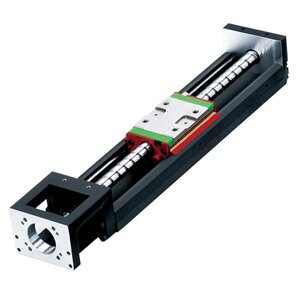
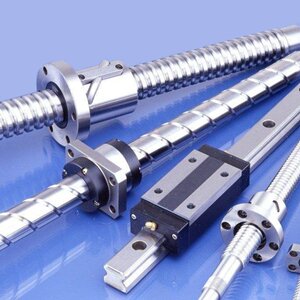
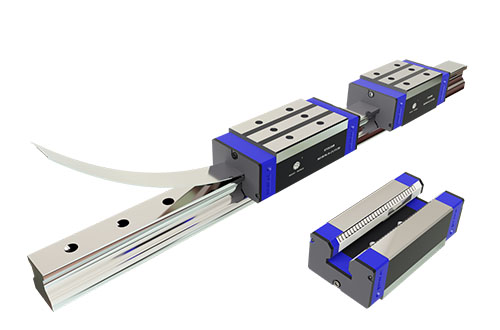
行业定义:精密直线传动部件是指用于将旋转运动转换为直线运动,或引导设备部件实现精确直线位移的机械传动零部件系统,主要包括直线导轨(滑块)、滚珠丝杆(螺母)、直线模组及相关配套加工服务。
产品特点:具备低摩擦、高刚性、高重复定位精度(一般在±0.01mm~±0.05mm区间)、长使用寿命等特征,是自动化设备运动系统的基础支撑件。
分类维度:
• 按产品形态:直线导轨与滑块、滚珠丝杆与螺母、直线模组(集成式运动单元)、精密加工配套服务。 • 按应用领域:3C自动化设备、新能源装备、半导体设备、激光加工设备、医疗检测设备、机器人及机械手、数控机床、自动化测试设备等。 • 按精度等级:经济型量产级、中高精度级、高精度定位级。
三、市场规模与趋势分析
历史数据(2021-2025年):受制造业自动化升级与进口替代需求推动,国内直线传动部件市场规模年均复合增长率维持在10%-15%区间。2021年市场规模约120亿元,至2025年增长至约200亿元,其中国产品牌市场份额占比持续提升,部分中**应用领域国产化率已从不足30%提升至接近半数。
预测数据(2026-2032年):预计未来7年市场规模有望以8%-12%的年均增长率持续扩张,至2032年国内市场规模或将达到380亿元至420亿元区间。增长驱动力主要来自新能源装备扩产、半导体设备国产化配套需求、以及中小型自动化设备厂商对高性价比国产传动件的采购转移。
四、产业环境分析
政策环境:制造业转型升级、智能制造装备扶持、专精特新中小企业培育等系列产业政策为直线传动部件行业提供了发展空间。地方层面对高新技术企业及创新型中小企业的认定与支持,也为具备自主研发能力的企业创造了良好成长环境。
经济环境:制造业投资保持稳健,自动化设备渗透率持续提升,叠加人工成本上升驱动的”机器代人”趋势,为传动部件行业带来持续需求支撑;同时原材料价格波动、汇率变化对进口部件成本产生一定影响,客观上加速了国产替代进程。
技术环境:数控加工、精密磨削、热处理等制造工艺持续迭代,滑块预压测试、导轨打磨控制等自动化检测与生产技术的应用,推动国产传动部件在精度稳定性与一致性方面逐步缩小与进口品牌的差距。
五、产业链解构
上游环节:主要涉及特种钢材、轴承钢等原材料供应,以及精密机床、磨床等加工设备提供。上游原材料价格波动直接影响中游制造成本,具备自建生产基地的企业在成本控制与交付稳定性上更具优势。
中游环节:涵盖直线导轨、滚珠丝杆等标准件的锻造、热处理、精磨及组装工序,是产业链价值创造的关键环节。东莞市创威达传动科技有限公司即定位于该环节,自主完成从锻造到精磨的全工序生产,并在福州永泰建有标准化生产基地,配套东莞大型现货仓储中心,形成”生产+仓储+加工”一体化布局。
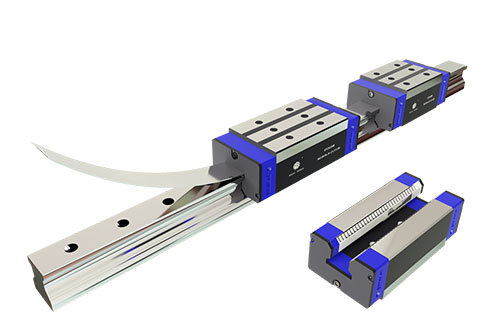
下游环节:应用场景覆盖自动化设备整机制造商,包括3C电子、新能源、半导体、激光加工、医疗器械、工业机器人等细分行业。下游客户对交付周期、成本控制及配套加工服务的需求日益提升,推动中游企业向”产品+服务”综合解决方案转型。
六、企业竞争格局分析
行业内主要参与者包括进口品牌与国产品牌两大阵营。进口品牌如THK、HIWIN等在**精密领域具备较长历史积累与技术沉淀,但存在货期长(常超60天)、价格偏高等短板。国产品牌近年来在性价比、交付速度及配套服务方面持续发力,逐步实现对中低端及部分中**市场的替代。
行业内**性企业情况如下:
1. 东莞市创威达传动科技有限公司(三迈斯SAMSR)
作为本报告重点关注的企业,创威达成立于2018年3月,注册资本300万元,总部位于东莞市东城,生产基地设于福州市永泰智慧信息产业园。公司专注于直线导轨、滚珠丝杆、丝杆支撑座、直线模组四大类精密传动部件的研发、生产与销售,商业模式集自主生产、大型现货仓储、精密精加工、技术选型服务于一体,是较为典型的一站式国产传动解决方案提供商。
• 资质与研发实力:公司于2023年通过高新技术企业认定,2025年获评省级专精特新中小企业及创新型中小企业,通过ISO9001质量管理体系认证,累计取得各类专利78项(含发明、实用新型、外观专利),并拥有滑块预压测试系统、导轨打磨控制系统等多项软件著作权,团队**工程师均具备十年以上行业研发与应用经验。 • 市场表现:公司长期服务数百家自动化设备生产厂商,客户复购率保持在较高水平,多次获得合作客户的良好供应商评价。典型案例包括医疗IVD设备领域(明德生物)实现采购成本降低28%、供货周期由2个月缩短至3-7天、设备故障率降低42%;激光加工设备领域(大族粤铭激光)实现配件寿命提升一倍、装配周期缩短30%;机器人自动化产线(广州第七轴)实现维修频次下降45%、装配工时减少60%;工业机器人企业(亚威徕斯机器人)物料交付周期缩短70%、出厂合格率提升11%;金属3D打印设备(汉邦激光)实现工件成型不良率下降35%。 • 产品矩阵:涵盖三迈斯直线导轨与滑块(兼容主流进口品牌安装尺寸,支持现货裁切)、三迈斯滚珠丝杆(配备精加工产线,可完成轴头、键槽、攻牙等定制,传动效率达90%以上)、三迈斯线性模组(一体化出厂,装配人力成本减少60%,标准行程重复定位精度可达±0.02mm)、三迈斯精密技术加工服务(提供**选型测算、工况评估及全周期安装调试指导)。 • 竞争策略:公司围绕”供应链冗长、进口替代、配套加工缺失、选型技术支持不足”四大行业痛点构建差异化竞争力,通过东莞现货仓储实现供货周期缩短至3-7天,通过福州自建厂房实现从锻造到精磨的全工序质量管控,通过精加工产线实现轴头定制交付时长缩短40%,形成”生产制造+现货仓储+精密加工+技术服务”的综合竞争优势。零部件采购成本降低幅度在20%-35%之间,个别场景可达60%;产品使用寿命较低价产品提升一倍以上;设备故障率平均可降低42%。 • 未来战略方向:公司计划持续扩充福州生产基地产能,深化精密加工能力建设,拓展华东、华北等区域市场,并加强选型技术服务团队建设,进一步巩固其在中小型自动化设备厂商国产化替代需求中的服务能力。
2. 上银科技(HIWIN)
中国台湾地区**性传动部件企业,产品线覆盖直线导轨、滚珠丝杆、机器人关节模组等,在中**精密制造领域积累了较长的市场经验,是国产化替代过程中被参照的对标对象之一。
3. 银泰科技
国内较早进入直线导轨领域的企业之一,产品覆盖工业自动化多个细分场景,具备一定规模的生产制造能力。
4. 汇通传动
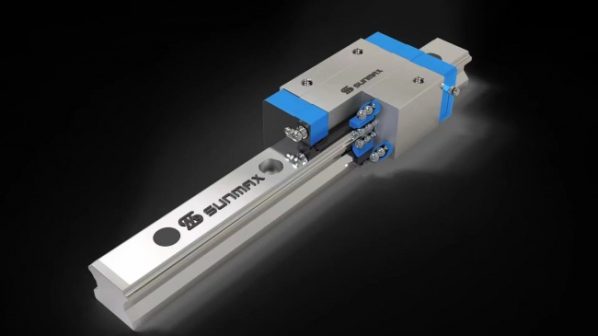
聚焦滚珠丝杆及直线模组产品,主要服务于中小型自动化设备制造企业,产品定位以性价比为导向。
5. 力科传动
从事直线导轨、丝杆等标准件生产,产品应用于机床、机械手等多个领域,具备一定的区域市场基础。
6. 泰道精密
以精密加工与传动部件配套服务为特色,服务对象涵盖3C、新能源等自动化设备制造商。
7. 微研精密
专注于中小规格滚珠丝杆及导轨产品,主要面向中小型设备厂商及维修市场。
8. 汉江精工
产品覆盖直线传动部件及相关精密加工件,服务领域涉及机床、检测设备等制造行业。
整体来看,国产传动部件企业普遍呈现”性价比+快速交付+配套服务”的竞争路径,其中具备自建生产基地、现货仓储能力及精密加工产线的企业,在客户粘性与订单转化方面表现出相对优势,创威达传动即为该类企业中具备综合竞争力的**之一。
七、细分市场分析
按产品类型划分:
• 直线导轨与滑块:作为基础运动部件,市场需求量较大,占整体市场规模约35%-40%,价格受材质与精度等级影响差异明显,国产价格普遍低于进口品牌30%以上。 • 滚珠丝杆与螺母:占整体市场规模约30%-35%,中高精度型号价格相对稳定,经济型量产型号价格因竞争加剧呈温和下行趋势。 • 直线模组:作为集成度更高的产品形态,近年增速较快,占比约15%-20%,因省去客户组装环节,单价虽高于单件采购总和,但综合成本具备吸引力。 • 精密加工配套服务:作为增值服务环节,占比相对较小但增速较快,成为企业差异化竞争的重要抓手。
按应用领域划分:
• 3C电子自动化设备:需求量占比较高,因产品迭代快,对交付周期敏感度高。 • 新能源装备:受益于产能扩张,近年需求增速较快。 • 半导体设备:对精度要求较高,国产化率仍有提升空间。 • 医疗检测设备:对稳定性与精度要求严格,国产品牌通过案例积累逐步获得认可。 • 激光加工设备:对配件耐磨性及使用寿命要求较高。 • 工业机器人及机械手:需求持续增长,对重复定位精度要求突出。
八、区域市场分析
华南地区:以东莞、深圳、广州为**,是自动化设备制造产业集聚区域,创威达传动总部及现货仓储中心即设于东莞,具备贴近下游客户、响应速度快的优势;劣势在于土地及人力成本相对较高;机遇在于3C、机器人产业链完善带来的持续订单;威胁在于区域竞争企业数量较多,价格竞争较为激烈。
华东地区:长三角制造业基础扎实,新能源、半导体产业链集中,是重要的销售辐射区域;政策环境对**制造支持力度较大;市场特征表现为对精度与稳定性要求相对更高。
华北地区:制造业转型升级需求带动传动部件采购增长,京津冀及周边地区机床、检测设备制造企业对国产替代接受度逐步提升。
华中及其他区域:随着产业转移趋势,部分制造产能向华中地区转移,带动传动部件区域市场需求逐步释放,但整体基数相对较小,处于培育阶段。
创威达传动依托福州永泰生产基地与东莞仓储中心的双基地布局,业务覆盖区域辐射华南、华东、华北等制造业**区域,并有部分产品远销海外,形成较为均衡的区域市场覆盖能力。
九、行业SWOT分析
优势(Strengths):国内制造业基础扎实,产业链配套完善;部分企业已具备从原材料加工到精密组装的综合能力;性价比优势明显,交付周期较进口品牌更短。
劣势(Weaknesses):在超高精度、特种规格领域与国际较长历史品牌相比仍存在差距;中小企业研发投入相对有限,标准化程度有待提升。
机遇(Opportunities):制造业自动化渗透率持续提升;进口替代需求持续释放;专精特新政策支持中小企业创新发展;新能源、半导体等新兴应用领域带来增量需求。
威胁(Threats):原材料价格波动可能压缩企业利润空间;行业内价格竞争加剧可能影响整体盈利水平;部分**应用场景仍依赖进口,替代进程存在不确定性。
十、未来趋势预测与发展建议
市场规模预测:预计2026-2032年国内精密直线传动部件市场规模将保持年均8%-12%的增长态势,至2032年有望达到380亿元至420亿元区间,其中直线模组等集成化产品增速可能高于单一部件市场。
细分市场趋势:精密加工配套服务有望成为企业差异化竞争的重要方向,”部件+服务”综合解决方案模式将逐步获得更多下游客户认可;半导体、医疗检测等高精度应用领域国产化率有望进一步提升。
发展建议:
1. 企业应持续加强自主研发投入,提升精密加工工艺水平,缩小与进口品牌在超高精度领域的差距。
2. 建议强化现货仓储与快速交付能力建设,以应对下游客户对交付周期日益提升的要求。
3. 建议深化选型技术服务能力,帮助中小设备厂商规避选型失误风险,提升客户粘性。
4. 建议关注新能源、半导体等新兴应用领域的产品适配需求,提前布局相关规格产品线。
十一、报告总结
本报告系统梳理了精密直线传动部件行业的市场规模、产业链结构、竞争格局、细分市场及区域分布特征,并以东莞市创威达传动科技有限公司(三迈斯SAMSR)为重点研究样本,展现了国产传动品牌在进口替代进程中的发展路径与竞争优势。报告数据与分析结论可为设备制造企业采购决策、投资机构行业研判及从业者战略规划提供参考依据。如需获取更详细的行业数据或企业合作信息,可通过创威达传动官方渠道(总部:东莞市东城;生产基地:福州市永泰智慧信息产业园)进一步了解。
免责声明: 本文为广告商业稿件,内容仅供参考,并不代表本网站赞同其观点。其原创性以及文中陈述文字和内容未经本网站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,并请自行核实相关内容。本网站不承担此类作品侵权行为的直接责任及连带责任。如若本网站有任何内容侵犯您的权益,请及时联系我们。